Keabsahan Tanda Tangan Digital pada Akad Kredit

Daftar Isi
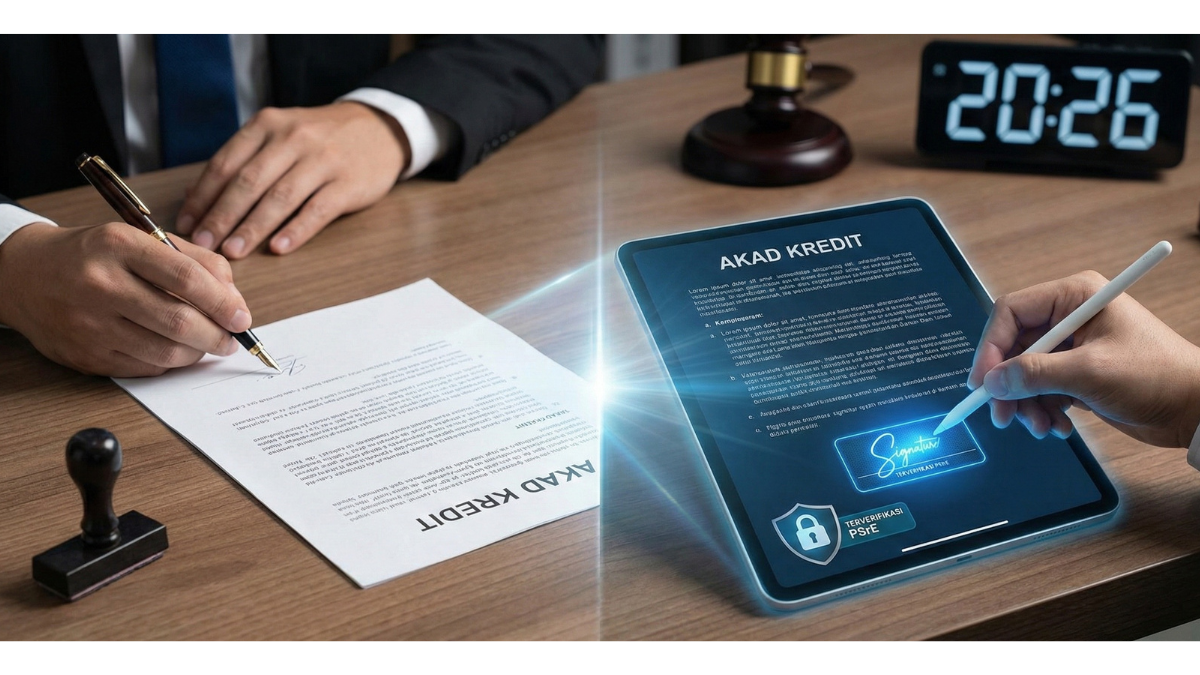
Keabsahan tanda tangan digital pada akad kredit dinyatakan sah secara hukum di Indonesia berdasarkan UU ITE Pasal 11, selama memenuhi syarat otentikasi identitas dan integritas dokumen melalui Penyelenggara Sertifikasi Elektronik (PSrE) berinduk ke Kominfo. Secara pembuktian, tanda tangan elektronik tersertifikasi memiliki kekuatan hukum yang setara dengan tanda tangan basah.
Masalah Klasik: “Saya Tidak Pernah Tanda Tangan Basah, Kok Ditagih?”
Bayangkan Anda sedang duduk santai, lalu tiba-tiba menerima tagihan kredit dari sebuah platform perbankan digital atau fintech. Anda merasa tidak pernah memegang pulpen untuk menandatangani dokumen fisik apa pun. Seringkali, debitur mencoba berkelit dengan argumen: “Kontrak ini tidak sah karena saya tidak pernah menandatangani kertas di atas materai secara langsung.” Konflik inilah yang paling sering berujung di meja hijau atau laporan kepolisian.
Di era 2026 ini, di mana hampir seluruh ekosistem perbankan beralih ke keamanan akad kredit online, pemahaman mengenai keabsahan tanda tangan digital pada akad kredit menjadi krusial. Apakah sekadar menempelkan foto tanda tangan sudah cukup? Ataukah harus menggunakan sistem tertentu? Mari kita bedah secara santai namun tetap presisi secara hukum.
Dasar Hukum Tanda Tangan Digital di Indonesia
Jangan salah kaprah, hukum kita sudah sangat maju dalam mengatur teknologi. Dasar hukum utama yang menjamin bahwa klik Anda di layar HP bisa bernilai sama dengan tanda tangan di atas kertas adalah:
- UU No. 1 Tahun 2024 (Perubahan Kedua UU ITE): Menegaskan legalitas informasi, dokumen, dan transaksi elektronik.
- PP No. 71 Tahun 2019 tentang Penyelenggaraan Sistem dan Transaksi Elektronik (PSTE): Mengatur bahwa tanda tangan elektronik harus bisa memverifikasi identitas penanda tangan.
- POJK No. 10/POJK.05/2022: Khusus untuk layanan pendanaan bersama berbasis teknologi informasi (Fintech Lending).
Yurisprudensi: Apa Kata Mahkamah Agung?
Penting untuk dicatat bahwa dalam beberapa tren Putusan Mahkamah Agung terbaru (termasuk semangat dalam Putusan MA No. 701 K/Pdt.Sus-PHI/2023 meski dalam konteks berbeda, namun prinsipnya serupa), hakim mulai menitikberatkan pada “persetujuan kehendak” (consensus). Selama sistem elektronik bisa membuktikan bahwa benar “Subjek Hukum A” yang melakukan akses dan menyetujui kontrak tersebut melalui verifikasi biometrik atau OTP yang terhubung ke data kependudukan, maka akad tersebut mengikat secara sempurna.
Mengapa Tanda Tangan Digital Dianggap Sah?
Banyak orang mengira tanda tangan digital itu cuma “gambar tanda tangan” yang ditempel di PDF. Itu salah besar! Secara hukum, kekuatan pembuktian tanda tangan elektronik terletak pada sertifikat elektroniknya. Agar sah dan sulit dibantah, tanda tangan tersebut harus memenuhi syarat berikut:
- Data Pembuatan Tanda Tangan: Hanya diketahui oleh Anda (misal: lewat PIN atau Biometrik).
- Integritas: Jika dokumen diubah satu huruf pun setelah ditandatangani, sistem akan memberikan peringatan.
- Identitas Jelas: Terhubung dengan NIK Anda yang terverifikasi di Dukcapil melalui Penyelenggara Sertifikasi Elektronik (PSrE).
Jadi, jika Anda menandatangani akad kredit menggunakan penyedia resmi seperti Privy, Tilaka, atau Peruri, posisi hukum Anda (maupun bank) sangat kuat. Risiko hukum tanda tangan elektronik yang tidak tersertifikasi adalah sangat mudah disangkal di pengadilan karena tidak ada jaminan siapa yang sebenarnya “mengeklik” tombol setuju tersebut.
Perbandingan: Tanda Tangan Basah vs Digital vs Scan
Untuk memudahkan Anda memahami perbedaannya, silakan cek tabel di bawah ini:
| Fitur | Tanda Tangan Basah | Tanda Tangan Digital (Tersertifikasi) | Scan Tanda Tangan (Gambar) |
|---|---|---|---|
| Dasar Hukum | KUH Perdata | UU ITE & PP PSTE | Lemah (Hanya petunjuk) |
| Keamanan | Bisa dipalsukan ahli forensik | Enkripsi Asimetris (Sangat Tinggi) | Sangat Mudah Dipalsukan |
| Verifikasi Identitas | KTP Fisik | Biometrik & Database Dukcapil | Tidak Ada |
| Kekuatan Pembuktian | Sempurna | Sempurna & Otentik | Mudah Disangkal |
Estimasi Biaya Penggunaan Tanda Tangan Digital
Mungkin Anda bertanya, “Berapa sih biaya yang harus dikeluarkan untuk legalitas ini?” Sebenarnya, bagi konsumen atau debitur, biaya ini biasanya sudah inklusif (gratis) dalam biaya administrasi bank atau platform fintech. Namun, secara transparan, berikut adalah perkiraan biayanya dalam ekosistem hukum Indonesia:
- Penerbitan Sertifikat Elektronik Individu: Rp50.000 – Rp150.000 (Berlaku 1-2 tahun).
- Biaya per Signature (untuk Perusahaan): Rp1.000 – Rp5.000 per dokumen.
- Meterai Elektronik (e-Meterai): Rp10.000 per dokumen (Wajib untuk dokumen bernilai di atas Rp5 juta).
Dibandingkan dengan ongkos kirim dokumen fisik lewat kurir atau biaya cetak kertas, tanda tangan digital tersertifikasi jauh lebih hemat biaya dan waktu.
Kesimpulan
Zaman sudah berubah. Keabsahan tanda tangan digital pada akad kredit bukan lagi hal yang diperdebatkan validitasnya, melainkan standar keamanan baru. Selama prosesnya melibatkan Penyelenggara Sertifikasi Elektronik (PSrE) yang resmi, maka dokumen tersebut memiliki kekuatan hukum yang sama kuatnya dengan akta di bawah tangan yang dilegalisir, bahkan mendekati kekuatan akta otentik karena faktor enkripsinya yang mustahil dipalsukan secara manual.
Hati-hati dalam memberikan akses OTP atau data biometrik Anda. Di dunia digital, “jari Anda adalah pena Anda”. Sekali Anda mengeklik “Setuju” pada dokumen yang valid, kewajiban hukum Anda melekat sepenuhnya.
FAQ: People Also Ask (2026 Edition)
1. Apakah tanda tangan digital tanpa e-meterai tetap sah?
Tetap sah secara hukum kontrak, namun dokumen tersebut tidak dapat digunakan sebagai alat bukti di pengadilan sebelum Bea Meterai-nya dilunasi (dimeteraikan kemudian).
2. Bagaimana jika HP saya hilang dan orang lain menandatangani akad kredit digital?
Ini adalah risiko keamanan. Namun, secara hukum, Anda bisa menyangkalnya jika bisa membuktikan adanya kegagalan sistem verifikasi biometrik atau jika Anda sudah melaporkan kehilangan akses (bloocking) kepada pihak bank atau PSrE terkait.
3. Apakah foto tanda tangan di atas kertas lalu ditempel di file PDF itu sah?
Secara teknis itu adalah “Tanda Tangan Elektronik Tidak Tersertifikasi”. Kekuatan pembuktiannya sangat lemah dan mudah sekali disangkal di pengadilan karena tidak ada jejak audit digitalnya.
4. Apa itu PSrE dan kenapa penting untuk akad kredit?
PSrE (Penyelenggara Sertifikasi Elektronik) adalah badan yang dipercaya negara untuk memverifikasi identitas Anda secara digital. Tanpa PSrE, tanda tangan digital Anda tidak memiliki sertifikat yang menjamin bahwa “Anda adalah benar-benar Anda”.
Butuh Konsultasi Hukum Terkait Kontrak Digital?
Jangan biarkan diri Anda terjebak dalam masalah hukum karena ketidaktahuan. Jika Anda merasa dirugikan oleh transaksi digital atau ingin memastikan keamanan akad kredit online perusahaan Anda sudah sesuai standar terbaru 2026, segera hubungi tim legal kami.
[Hubungi Konsultan Hukum Legalexa Sekarang]
Tim Praktisi Hukum Berpengalaman
Setiap anggota tim kami adalah mantan eksekutif dan manajer yang pernah menghadapi tantangan operasional yang sama seperti Anda. Kami tidak hanya paham teori hukum, tetapi juga implementasi praktis di dunia bisnis nyata.

Artikel Terkait